
Pour financer un achat à Perpignan, comparez d’abord des propositions portant sur le même montant, la même durée et une assurance équivalente. Le taux affiché ne suffit pas : les frais, les garanties et la souplesse du remboursement peuvent changer le choix final. Une étude de votre budget, puis une mise en concurrence ciblée des banques, permettent d’avancer sans vous engager sur une mensualité trop lourde.
Lire les taux sans confondre repère et proposition personnelle
Il n’existe pas un taux unique de crédit immobilier à Perpignan. La banque examine notamment vos revenus, leur stabilité, vos crédits en cours, votre apport et le bien financé. Un taux publié constitue donc un point de comparaison, pas une promesse de financement.
Simuler la mensualité et le coût d’un prêt immobilier
Renseignez les caractéristiques de votre projet pour obtenir une simulation indicative du financement.
Paramètres du prêt
Résultats estimatifs
Le coût global correspond au capital remboursé, augmenté des intérêts, de l’assurance et des frais annexes saisis.
À savoir : cette simulation ne constitue ni une offre de prêt ni une estimation personnalisée de capacité d’emprunt. Le TAEG réel dépend notamment des frais, des garanties, de l’assurance et des conditions du contrat proposé par l’établissement prêteur.
Les taux par durée : un instantané daté
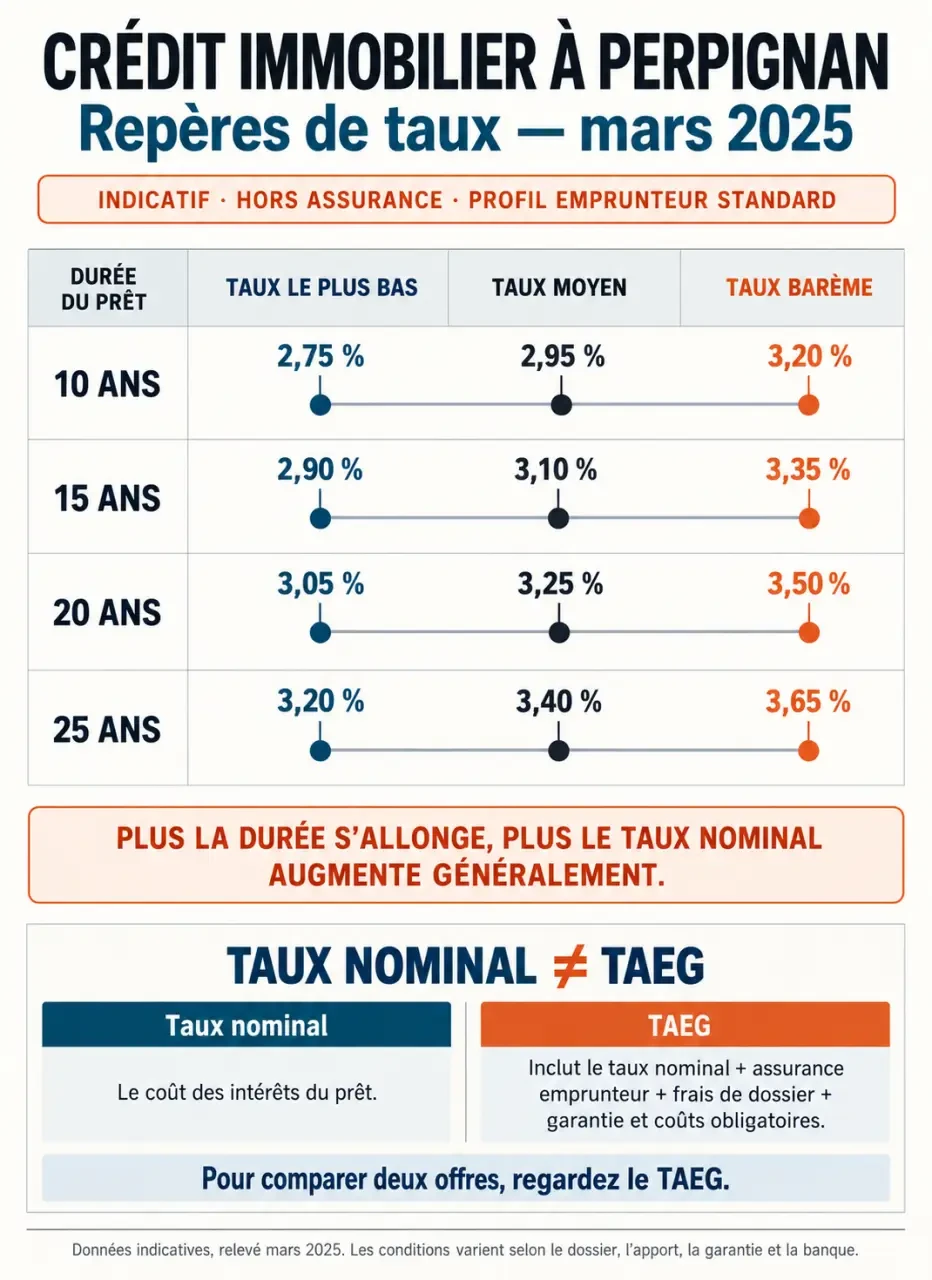
CAFPI affiche les chiffres suivants, constatés le 1er octobre 2026. Ces taux hors assurance sont des repères datés : ils ne doivent pas être interprétés comme des conditions actuelles ou garanties pour un dossier déposé à Perpignan.
| Durée | Taux le plus bas national | Taux moyen | Taux barème du marché |
|---|---|---|---|
| 10 ans | 3,07 % | 3,07 % | 3,89 % |
| 15 ans | 2,80 % | 3,08 % | 4,02 % |
| 20 ans | 3,29 % | 3,43 % | 4,14 % |
| 25 ans | 3,30 % | 3,45 % | 4,26 % |
Chez CAFPI, le « taux le plus bas » correspond au premier décile : 10 % des clients ont obtenu un taux inférieur ou égal, avec un minimum de 50 dossiers pour le calcul. Le taux moyen concerne des prêts d’au moins 80 000 euros. Les calculs portent sur les 15 derniers jours, avec une actualisation annoncée en fin de semaine. Ces différences de méthode expliquent pourquoi deux indicateurs ne sont pas interchangeables.
Comparer le TAEG, mais aussi les conditions du contrat
Le taux nominal sert à calculer les intérêts. Le TAEG, ou taux annuel effectif global, intègre les coûts obligatoires nécessaires à l’obtention du crédit, notamment l’assurance exigée et certains frais. Comparez également le coût total en euros, les possibilités de modulation des échéances et les conditions de remboursement anticipé. Une offre légèrement mieux placée sur le taux nominal peut perdre son avantage après intégration des frais.
Fixer un budget qui reste confortable après l’achat
Votre capacité d’emprunt dépend des revenus retenus par la banque, des mensualités existantes, de la durée et du coût de l’assurance. Le taux d’endettement rapporte les charges de crédit, assurance comprise, aux revenus retenus. Il ne remplace pas l’examen du reste à vivre, particulièrement important avec des enfants, des déplacements coûteux ou des revenus variables.
La simulation doit distinguer le prix du logement du budget total : frais d’acquisition, garantie du prêt, frais de dossier, courtage éventuel et travaux. L’apport peut couvrir une partie de ces dépenses et améliorer le dossier, mais conserver une épargne disponible reste utile.
Un logement doit devenir un cocon, pas absorber toute votre marge de sécurité. Avant de retenir une mensualité, reconstituez votre « budget une fois installé » : charges de copropriété, taxe foncière, assurance habitation, énergie et entretien. Testez aussi un mois moins favorable, avec une réparation ou une baisse de revenus. Cette répétition budgétaire révèle parfois qu’un prix d’achat légèrement inférieur protège mieux votre qualité de vie qu’un emprunt poussé au maximum.
Pour une première acquisition, faites vérifier votre éligibilité au PTZ et aux aides mobilisables selon votre situation et le logement. Pour un investissement locatif, intégrez les charges et une éventuelle vacance : le loyer attendu ne constitue pas un revenu intégralement disponible.
Choisir une banque ou un courtier à Perpignan sur des critères vérifiables
Une banque présente ses propres solutions ; un courtier recherche des financements auprès de ses partenaires. Ce dernier peut préparer le dossier et négocier, sans garantir l’acceptation ni consulter nécessairement tous les établissements du marché. Demandez quelles banques seront réellement sollicitées pour votre profil.
CAFPI annonce plus de 100 banques comparées dans son accroche et plus de 120 banques partenaires dans sa présentation. Ces volumes décrivent un réseau, pas le nombre d’offres que vous recevrez. Pour comparer deux intermédiaires, privilégiez le périmètre de leur recherche, la disponibilité du conseiller et la transparence du mandat.
- Faites préciser les honoraires, leur déclenchement et les éventuelles conditions d’exclusivité.
- Distinguez une première étude gratuite d’une mission de courtage rémunérée.
- Vérifiez l’immatriculation du courtier à l’ORIAS et l’identité de votre interlocuteur.
- Lisez les avis récents sur le suivi, les délais et les explications, au-delà de la note globale.
CAFPI affiche une note de 4,9/5 pour 340 avis : c’est un indicateur à replacer dans sa date de consultation. Meilleurtaux mentionne un accompagnement sans engagement ; faites préciser ce que cette formule couvre avant toute signature.
Pour un rendez-vous local, CAFPI indique le 2 place de Catalogne, 66000 Perpignan. Meilleurtaux indique le 70 rue Maréchal Foch, 66000 Perpignan, avec des horaires du lundi au vendredi de 09:30 à 12:30 et de 14:00 à 18:00. Confirmez ces informations avant de vous déplacer. Le centre d’expertise financement immobilier 66 du Crédit Agricole constitue également une piste bancaire. Vérifiez directement les coordonnées et la possibilité d’un entretien téléphonique ou en visio.
Préparer le dossier et sécuriser les étapes jusqu’au notaire
Une simulation aide à chercher dans la bonne gamme de prix, mais un accord de principe n’est pas une offre de prêt définitive. Dès qu’un compromis ou un contrat de réservation est signé, transmettez-le rapidement et faites confirmer le calendrier de financement.
- Pièces d’identité et justificatif de domicile.
- Justificatifs de revenus, avis d’imposition et documents professionnels adaptés à votre statut.
- Relevés bancaires, justificatifs d’épargne et tableaux des crédits en cours.
- Compromis, contrat de réservation et devis de travaux, selon le projet.
Un indépendant devra notamment documenter la régularité de son activité. Après un refus, demandez quels éléments peuvent être retravaillés : montant, apport, durée ou justification des revenus. Multiplier les demandes identiques sans comprendre le blocage apporte rarement une réponse utile.
Vérifiez avec le notaire que la condition suspensive de financement correspond au prêt recherché et respectez ses modalités. Après émission de l’offre, le délai légal de réflexion doit être observé avant acceptation. La banque et le notaire coordonnent ensuite le déblocage des fonds pour la signature authentique.
Examiner l’assurance et les solutions pour un prêt existant
L’assurance emprunteur mérite une comparaison distincte. Regardez les garanties décès, invalidité et incapacité, les exclusions, les franchises et la quotité assurée pour chaque coemprunteur. Une cotisation plus basse n’est intéressante que si la protection convient réellement à votre situation.
La délégation permet de choisir un assureur extérieur à la banque, sous réserve d’équivalence des garanties exigées. La loi Lemoine autorise la résiliation à tout moment de l’assurance des prêts immobiliers concernés. Demandez une comparaison sur la durée restante, pas seulement sur la première cotisation.
Si vous remboursez déjà un prêt, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Le gain doit être calculé après les indemnités éventuelles et les nouveaux frais. Un regroupement de crédits peut réduire la mensualité en allongeant la durée, mais augmenter le coût total.
Pour votre premier entretien, apportez vos revenus, votre apport disponible, vos crédits et le budget du bien. Demandez une étude écrite avec mensualité assurance comprise, TAEG, frais et coût total. C’est une base plus solide qu’une promesse de meilleur taux. Un crédit vous engage et doit être remboursé : vérifiez votre capacité de remboursement avant de vous engager.