
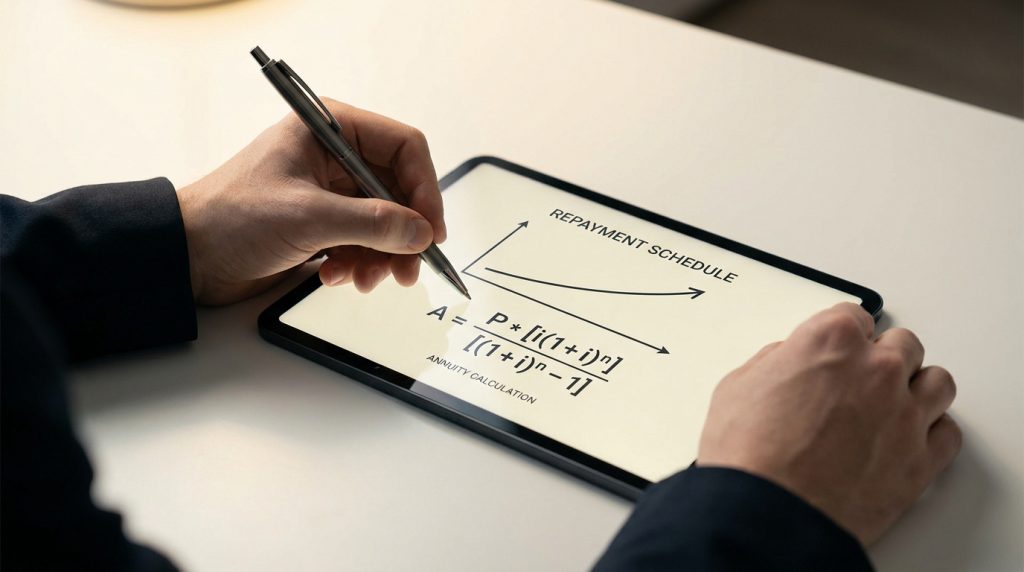
L’essentiel à retenir : l’annuité constante stabilise le budget en lissant les remboursements, bien que sa structure interne évolue. La part des intérêts, calculée sur le capital restant dû, diminue progressivement au profit du remboursement du principal. Ce mécanisme offre une visibilité financière cruciale, permettant de transformer une dette complexe en une charge périodique prévisible et maîtrisée.
Le remboursement par annuités constantes constitue le modèle dominant du crédit bancaire, permettant de lisser la charge financière sur toute la durée de l’emprunt. Ce mécanisme repose sur une structure où la part des intérêts diminue progressivement au profit du capital remboursé.
Il est fréquent de confondre le montant annuel avec l’échéance mensuelle ou de mal anticiper le coût total des intérêts. Cet article détaille la méthode d’annuité calcul et propose des outils pour maîtriser la trajectoire de votre endettement ou de votre épargne.
- L’annuité calcul et les principes fondamentaux du remboursement
- Guide pratique pour maîtriser la formule de l’annuité constante
- Choisir entre annuités fixes et variables selon vos objectifs
L’annuité calcul et les principes fondamentaux du remboursement
L’annuité combine capital et intérêts pour solder une dette. En 2026, la formule constante reste la norme pour stabiliser ses flux, tandis que l’amortissement dégressif réduit le coût total des intérêts sur la durée. Chaque versement cache une mécanique précise de répartition entre le remboursement du principal et les frais financiers.
Les composantes entre capital et intérêts
Une mensualité n’est pas un bloc monolithique. Elle sépare le remboursement du capital emprunté des intérêts perçus par le prêteur chaque mois. Cette distinction est fondamentale pour la gestion comptable.
Le mécanisme est dégressif. Au début, les intérêts pèsent lourd car ils portent sur le capital total. Puis, la part du capital augmente à mesure que la dette diminue globalement au fil des échéances.
Consultez cette définition de l’annuité pour plus de détails. Cette structure interne évolue selon un tableau d’amortissement précis et rigoureux, détaillant chaque période de remboursement.
L’influence de la durée sur le montant périodique
Allonger la durée réduit l’échéance immédiate mais fait grimper mécaniquement le coût total du crédit. C’est un arbitrage financier classique pour équilibrer son budget mensuel face aux intérêts cumulés.
Un taux élevé alourdit la charge annuelle. Cela ralentit la vitesse de remboursement du capital initial et augmente le montant global dû à l’organisme prêteur.
Il apparaît que la durée est le levier principal de votre capacité d’emprunt. Une gestion fine de ce paramètre évite le surendettement inutile tout en maximisant l’investissement.
Il est utile de bien choisir entre courtier ou banque pour optimiser ces paramètres de durée et de taux selon votre profil.
Guide pratique pour maîtriser la formule de l’annuité constante
Après avoir compris la structure d’un remboursement, il est temps de passer à la pratique mathématique pour anticiper vos futures échéances.
La formule mathématique expliquée simplement
Le calcul repose sur le capital (Vo), le taux (i) et les périodes (n). Cette formule standardise les paiements réguliers. Elle assure une stabilité parfaite de votre trésorerie mensuelle. Le montant reste identique chaque année.
Des alternatives existent pour simplifier l’approche financière. Ces formules simplifiées pour l’annuité facilitent grandement la compréhension pour les non-experts. Elles permettent d’éviter des erreurs de saisie complexes.
- Capital initial emprunté
- Taux d’intérêt périodique
- Nombre total d’échéances
Il faut isoler l’échéance annuelle avec précision. Cela permet de comparer efficacement plusieurs offres bancaires concurrentes actuellement.
Exemple concret d’un financement professionnel
Prenons le cas d’une entreprise investissant dans du matériel. Un prêt de 180 000 € illustre parfaitement l’usage des outils de calcul modernes. La précision est ici fondamentale pour le budget.
Pour automatiser cela, il est possible de calculer un prêt avec Excel. La fonction VPM automatise ce processus complexe sans erreur possible. Le gain de temps s’avère alors significatif.
« Pour un prêt de 180 000 € à 5 % sur 30 ans, le paiement mensuel s’élève à 966,28 € hors assurances. »
Cette visibilité budgétaire est vitale pour la survie d’une jeune structure. Elle accompagne les investisseurs dans leur croissance.
Choisir entre annuités fixes et variables selon vos objectifs
Au-delà du calcul pur, le choix de la structure de remboursement définit votre stratégie financière.
Tableau des caractéristiques et flexibilité des versements
Le taux fixe garantit une sécurité totale. Il rassure les familles avec des échéances stables. Le variable séduit plutôt ceux qui anticipent une baisse des taux.
| Type d’annuité | Montant du versement | Risque financier | Profil recommandé |
|---|---|---|---|
| Fixe | Stabilité | Faible | Gestionnaire prudent |
| Variable | Fluctuation | Élevé | Investisseur averti |
Rembourser par anticipation change la donne. Il faut parfois gérer un amortissement extraordinaire. Cela réduit les intérêts futurs. Un nouveau calcul devient alors nécessaire.
Consultez ce guide de prêt 2026. Il aide les professionnels. Les décisions deviennent plus simples.
Stratégies d’investissement et capitalisation à terme
L’annuité sert aussi à l’épargne. C’est un versement régulier. Il construit votre patrimoine futur. On parle alors de capitalisation.
Les intérêts composés boostent vos gains. Chaque euro placé travaille seul. Sur vingt ans, l’effet est massif. Le capital final surprend souvent.
« La capitalisation transforme de petits versements réguliers en une fortune solide grâce à la patience et au temps. »
Lisez cet avis sur Bricks co. C’est idéal pour l’immobilier. Diversifier ses placements devient accessible.
Maîtriser l’annuité et son calcul permet de stabiliser vos flux financiers en équilibrant capital et intérêts. Qu’il s’agisse de rembourser une dette ou de constituer une épargne solide, cette rigueur mathématique garantit votre sécurité budgétaire immédiate. Agissez dès maintenant pour optimiser vos futurs investissements et assurer la croissance durable de votre patrimoine.