
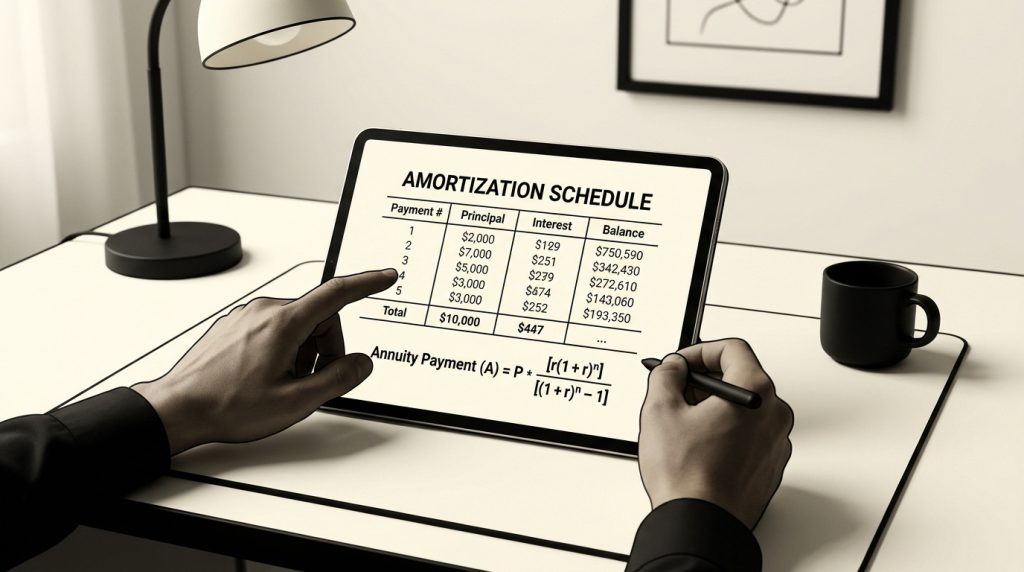
L’essentiel à retenir : l’annuité constante stabilise le remboursement en combinant capital et intérêts dans un versement fixe. Ce mécanisme offre une visibilité budgétaire optimale, bien que la part des intérêts, calculée sur le capital restant dû, soit prédominante en début de prêt. La formule mathématique A = C × [i × (1 + i)^n] / [(1 + i)^n – 1] permet de déterminer avec précision cet effort financier annuel.
La gestion rigoureuse d’un emprunt ou d’un placement nécessite une compréhension précise de la structure des remboursements périodiques. Vous découvrirez ici comment le calcul annuités permet de déterminer un versement fixe combinant le remboursement du capital et les intérêts dus. Cet article détaille les formules mathématiques et les mécanismes d’amortissement indispensables pour optimiser votre stratégie financière et maîtriser le coût total de votre crédit.
- Fonctionnement du calcul annuités pour vos emprunts
- Formules mathématiques pour les annuités ordinaires et différées
- Scénarios pratiques et impact des variables financières
- Analyse du tableau d’amortissement et optimisation
Fonctionnement du calcul annuités pour vos emprunts
Après avoir posé les bases de votre projet, il est temps de comprendre comment l’annuité structure réellement votre effort financier chaque année.
Définition et usage d’un versement annuel fixe
L’annuité désigne une suite de versements égaux effectués à intervalles réguliers. Cette structure mathématique repose sur des formules simplifiées de calcul garantissant une périodicité constante des paiements.
Ce système facilite le remboursement bancaire classique. Les banques privilégient cette modalité car elle offre une visibilité budgétaire parfaite. Le client connaît ainsi son engagement précis.
Il existe une distinction majeure entre deux types. L’annuité de remboursement concerne une dette, tandis que l’annuité de placement sert à constituer une épargne.
Chaque versement annuel est global. Il englobe contractuellement à la fois le remboursement du capital et le paiement des intérêts dus.
Répartition entre intérêts et capital amorti
La mécanique financière est dégressive. Au début du prêt, les intérêts sont élevés car calculés sur la totalité du capital. Puis, la part des intérêts diminue progressivement chaque année.
La part du capital amorti augmente mécaniquement. Ce principe de l’amortissement progressif définit l’annuité constante. Le loyer de l’argent baisse tandis que le remboursement s’accélère.
Le montant du capital restant dû dicte l’évolution. Moins il reste de capital à rembourser, moins les intérêts pèsent sur l’échéance fixe globale. La structure interne du versement change donc continuellement.
Formules mathématiques pour les annuités ordinaires et différées
Maintenant que le concept est clair, sortons la calculatrice pour voir comment ces chiffres s’articulent concrètement.
Calcul d’une annuité constante de fin de période
L’équation standard de l’annuité constante repose sur une logique simple. Elle lie le capital initial (V0), le taux d’intérêt (i) et le nombre de périodes (n) pour définir le versement.
Chaque variable doit être précise. Le taux « i » s’exprime impérativement sous forme décimale. La durée « n » correspond généralement au nombre total d’années ou de mois prévus pour le remboursement.
Pour faciliter vos projections, vous pouvez consulter ce guide sur le calcul annuités prêt. Cet outil aide à structurer votre analyse pratique.
La conversion des taux est une étape déterminante. Pour un remboursement mensuel, divisez le taux annuel par douze. C’est une erreur classique à éviter absolument pour ne pas fausser totalement vos résultats financiers.
Spécificités du calcul pour les annuités différées
Le différé correspond à une période de franchise spécifique. Durant cette phase, l’emprunteur ne rembourse pas encore le capital emprunté. Cette option s’avère souvent utile lors de la réalisation de travaux.
Adapter la formule nécessite d’intégrer un facteur de capitalisation. Il faut tenir compte de cette période de latence initiale. Le calcul devient alors un peu plus musclé.
Il convient d’évaluer précisément le surcoût engendré. Les intérêts courent souvent durant ce laps de temps. Cela augmente la dette finale de manière invisible mais réelle pour le souscripteur.
Le différé de remboursement n’est jamais gratuit ; il déplace la charge financière dans le temps tout en gonflant le coût global du crédit.
Scénarios pratiques et impact des variables financières
Les formules sont utiles, mais rien ne vaut un exemple réel pour visualiser l’impact sur votre portefeuille.
Simulation détaillée pour un prêt immobilier classique
Prenons un emprunt de 200 000 euros. C’est une base solide pour un projet immobilier standard. Ce montant sert souvent de référence pour les primo-accédants en France.
Sur une durée de 20 ans, avec un taux de 3,5% projeté pour 2026, l’annuité annuelle se précise. Le calcul mathématique dégage une mensualité hors assurance de 1 160 euros. Cela représente un effort financier constant chaque mois.
Les intérêts totaux s’élèvent à 78 381 euros. Cette somme peut surprendre les emprunteurs non avertis. Le coût total du prêt atteint finalement 291 982 euros avec l’assurance.
Il est utile de comparer les offres pour ajuster ces chiffres. Un courtier aide souvent à optimiser ce coût global.
Impact des taux et de la durée sur le coût total
Comparer les taux de 2026 est instructif. Une variation de 0,5% change radicalement la donne sur deux décennies. L’effet de levier s’essouffle vite quand le loyer de l’argent grimpe.
Analyser l’allongement de la durée révèle un piège. Passer de 20 à 25 ans réduit l’annuité mais explose le coût total. C’est un arbitrage risqué pour votre patrimoine global.
| Durée (ans) | Taux (%) | Annuité (€) | Coût Total Intérêts (€) |
|---|---|---|---|
| 15 | 3,47 | 17 112 | 56 680 |
| 20 | 3,56 | 13 920 | 78 400 |
| 25 | 3,65 | 12 216 | 105 400 |
Conclure sur la charge financière est simple. Les chiffres parlent d’eux-mêmes. Plus on rembourse vite, moins on enrichit la banque sur le long terme.
Analyse du tableau d’amortissement et optimisation
Pour finir, apprenons à lire entre les lignes de votre contrat pour gratter quelques précieux euros.
Lecture des composantes de l’échéancier bancaire
L’échéancier détaille des colonnes spécifiques pour chaque période. On y trouve le capital amorti, les intérêts et le capital restant dû. C’est la carte d’identité du prêt.
Il est nécessaire de suivre l’évolution du solde. Regardez comment la dette diminue lentement au début. C’est là que se joue la rentabilité de votre investissement locatif ou principal.
Il faut également identifier l’assurance. Souvent oubliée, elle s’ajoute à l’annuité de base. Elle peut représenter une part non négligeable du versement mensuel.
- Capital restant dû
- Part des intérêts
- Capital remboursé
- Cotisation assurance
Stratégies pour réduire le coût de votre crédit
Il s’avère utile d’évaluer le remboursement anticipé. Injecter du capital réduit immédiatement les intérêts futurs. C’est souvent la stratégie la plus payante sur le long terme.
Une autre option consiste à augmenter l’annuité. Si vos revenus grimpent, augmentez vos mensualités. Cela réduit la durée et donc le poids total des intérêts cumulés.
Il existe des leviers concrets pour économiser. La renégociation de l’assurance emprunteur est un classique. Ne négligez aucune petite économie sur 20 ans.
Le cadre légal influence aussi vos droits. Consultez cette jurisprudences des annuités pour constater que les règles évoluent régulièrement en faveur des emprunteurs.
La maîtrise du calcul annuités permet d’optimiser le remboursement du capital et de réduire les intérêts cumulés. Utilisez dès maintenant un tableau d’amortissement pour visualiser l’évolution de votre dette et ajuster vos mensualités. Une gestion rigoureuse de vos échéances garantit la réussite de votre projet financier sur le long terme.