
Vous cherchez un courtier à Annecy pour vérifier votre budget, négocier un crédit ou comparer une proposition bancaire ? Le bon interlocuteur doit pouvoir expliquer les financements accessibles à votre profil, leur coût total et les délais à respecter. Avant de confier votre dossier, examinez son accompagnement, ses partenaires et ses honoraires : une mensualité attractive ne suffit pas à faire une bonne offre.
Choisir un courtier à Annecy sur des critères vérifiables
Le courtier en prêt immobilier analyse votre situation, présente votre dossier aux banques partenaires pertinentes et négocie les conditions du financement. Il facilite les échanges jusqu’au déblocage des fonds, selon le périmètre prévu dans son mandat. Il ne décide toutefois pas de l’accord de crédit, qui reste du ressort de la banque.
La proximité est utile si elle s’accompagne d’une véritable disponibilité. Vérifiez l’adresse de l’agence, les possibilités de rendez-vous en présentiel ou en visioconférence, le nom du conseiller chargé du suivi et son expérience des projets en Haute-Savoie. Un interlocuteur habitué aux revenus frontaliers n’apporte pas nécessairement la même expertise qu’un spécialiste des indépendants.
- Statut : vérifiez son immatriculation à l’ORIAS et les activités déclarées.
- Comparaison : demandez quelles banques peuvent réellement être consultées pour votre dossier.
- Suivi : faites préciser les étapes prises en charge et la fréquence des échanges.
- Avis clients : privilégiez les témoignages récents décrivant réactivité, explications et gestion des difficultés.
Un réseau national peut disposer de nombreux partenaires, sans que tous soient adaptés à votre projet. Un indépendant peut offrir un suivi rapproché, sans couvrir tout le marché. Demandez surtout pourquoi les établissements retenus correspondent à votre situation et signalez les banques que vous avez déjà sollicitées.
Comparer les offres au-delà du taux affiché
Il n’existe pas de taux unique pour un crédit immobilier à Annecy. Le montant emprunté, la durée, l’apport, les revenus et la nature du bien influencent la proposition. Un taux « à partir de » correspond à certaines conditions d’accès ; une moyenne décrit des dossiers déjà étudiés, pas une promesse individuelle.
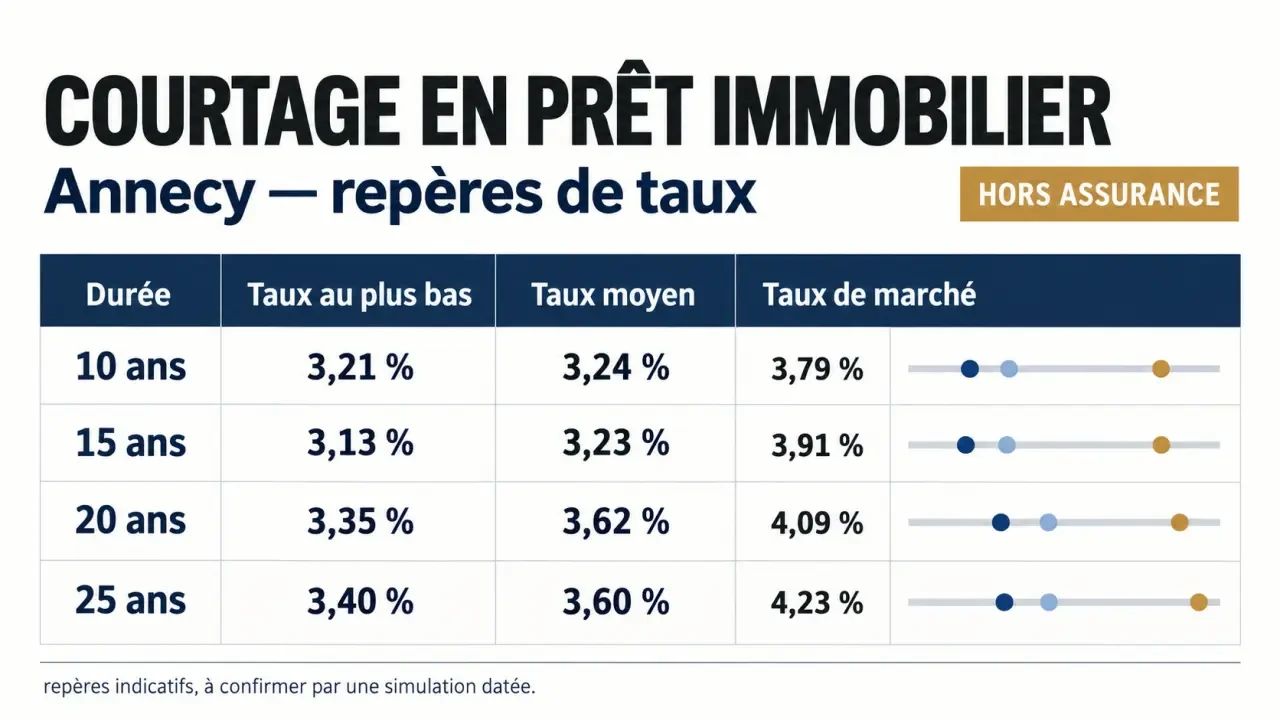
Des repères de taux à faire confirmer
CAFPI affiche les repères suivants, hors assurance. Ils permettent de comprendre l’écart entre taux bas, moyen et de marché, mais doivent être confirmés par une simulation datée : ils ne constituent ni un barème garanti ni une offre de prêt.
| Durée | Taux au plus bas | Taux moyen | Taux de marché |
|---|---|---|---|
| 10 ans | 3,21 % | 3,24 % | 3,79 % |
| 15 ans | 3,13 % | 3,23 % | 3,91 % |
| 20 ans | 3,35 % | 3,62 % | 4,09 % |
| 25 ans | 3,40 % | 3,60 % | 4,23 % |
CAFPI indique actualiser ses taux chaque semaine à partir des 15 derniers jours. Son premier décile correspond à 10 % des clients ; certains calculs nécessitent au moins 50 dossiers, et le taux moyen porte sur des financements d’au moins 80 000 euros. Ces précisions expliquent pourquoi deux baromètres peuvent présenter des résultats différents.
Mettre les propositions sur une même base
Comparez un montant et une durée identiques, avec une couverture d’assurance comparable. Le TAEG, ou taux annuel effectif global, intègre les frais obligatoires nécessaires à l’obtention du crédit, notamment l’assurance lorsqu’elle est exigée. Examinez aussi le coût total, les garanties, les indemnités de remboursement anticipé et les possibilités de modulation des échéances.
Une mensualité basse peut servir de masque à un financement plus coûteux : l’allongement de la durée rend l’effort mensuel confortable tout en augmentant la somme remboursée. Demandez donc deux lectures du dossier : votre budget mensuel après achat et votre coût cumulé jusqu’au terme. Ce double regard évite de confondre confort immédiat et économie réelle.
Adapter le financement au projet et aux revenus
L’étude de capacité d’emprunt doit intégrer les revenus retenus par la banque, les crédits existants, les charges et le reste à vivre. L’apport ne doit pas seulement améliorer le dossier : il faut aussi préserver une épargne de sécurité pour les travaux imprévus, le déménagement et les dépenses du logement.
Achat, construction et investissement : des montages distincts
Pour une résidence principale, faites vérifier votre éligibilité au PTZ, au PAS ou à un prêt employeur, selon leurs conditions respectives. Une construction ou des travaux nécessitent d’anticiper les devis, les déblocages progressifs et les éventuels intérêts intercalaires. Un prêt relais suppose d’évaluer prudemment le produit et le calendrier de vente du bien actuel.
Pour un investissement locatif, ne fondez pas l’équilibre uniquement sur le loyer espéré : charges, vacance et entretien doivent rester supportables. Un prêt in fine répond à une logique particulière de remboursement du capital et ne convient pas automatiquement à un investisseur. Les locaux professionnels demandent, eux, une analyse adaptée à l’activité et au montage envisagé.
Frontaliers, indépendants et non-résidents
À Annecy, un salarié travaillant à Genève peut avoir besoin d’une étude intégrant ses revenus en francs suisses. Un financement en euros ou en CHF doit être examiné selon l’éligibilité bancaire, la devise des revenus et le risque de change, notamment en cas de changement d’emploi ou de revente. Pour un indépendant ou un non-résident, demandez dès le départ quels justificatifs et quelle ancienneté d’activité seront nécessaires.
Clarifier les honoraires, l’assurance et les économies possibles
Les frais de courtage peuvent être forfaitaires ou proportionnels au financement. Avant de signer le mandat, obtenez leur montant, leurs conditions d’exigibilité et les informations sur une éventuelle rémunération bancaire. Aucun versement lié à l’obtention du prêt ne peut être exigé avant le versement effectif des fonds. Une première étude annoncée gratuite ne signifie pas que toute la prestation le sera.
Pour juger l’intérêt du courtage, comparez les économies attendues aux honoraires et aux autres frais. L’assurance emprunteur mérite une comparaison séparée : une délégation d’assurance peut être envisagée sous réserve d’équivalence des garanties exigées. Examinez les exclusions, franchises, quotités et conditions d’indemnisation, pas seulement la cotisation.
Si vous remboursez déjà un crédit, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Le gain potentiel doit absorber les frais, les nouvelles garanties et les éventuelles indemnités. Un regroupement de crédits peut réduire la mensualité en allongeant la durée, mais augmenter le coût total.
Préparer le premier rendez-vous et sécuriser le calendrier
Contactez idéalement un courtier avant les visites pour établir une enveloppe d’achat incluant les frais d’acquisition. Si le compromis est signé, transmettez immédiatement les caractéristiques de la condition suspensive et son échéance. Un délai de 45 jours est parfois évoqué, notamment chez Empruntis, mais c’est le délai inscrit dans votre compromis qui compte.
Préparez les pièces suivantes, à compléter selon votre profil :
- Pièces d’identité, situation familiale et justificatif de domicile.
- Justificatifs de revenus, avis d’imposition et documents professionnels utiles.
- Relevés bancaires, tableaux d’amortissement et justificatifs d’épargne.
- Compromis, descriptif du bien et devis de travaux éventuels.
Demandez ensuite une synthèse écrite : budget retenu, banques envisagées, honoraires et prochaines échéances. Un accord de principe n’est pas une offre définitive. Après réception de l’offre de prêt, le délai légal de réflexion de 10 jours doit être respecté avant son acceptation.
Pour votre première demande d’étude à Annecy, indiquez le prix du projet, votre apport, vos revenus, vos crédits en cours et votre calendrier. Vous obtiendrez ainsi une réponse plus exploitable qu’une simple estimation de taux, avec les points à résoudre avant de vous engager.