
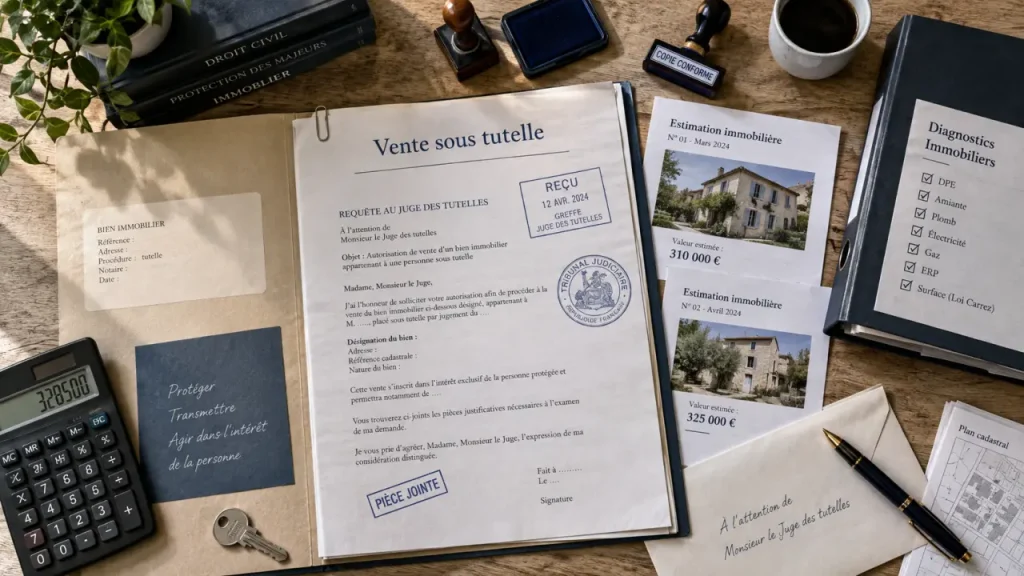
Pour vendre une maison sous tutelle, il faut distinguer le délai d’autorisation du juge du temps nécessaire à une vente immobilière classique. Une requête complète peut être examinée en environ trois mois, mais ce chiffre reste indicatif. La recherche d’un acquéreur, son financement et la signature chez le notaire peuvent prolonger la durée globale de plusieurs mois.
Le délai de vente ne se résume pas à la réponse du juge
La vente d’un immeuble est un acte de disposition : elle engage durablement le patrimoine du majeur protégé. En tutelle, le tuteur ne peut donc pas décider seul de vendre la maison comme il le ferait pour un bien ordinaire. L’autorisation du juge des contentieux de la protection, souvent appelé juge des tutelles, doit sécuriser l’opération et vérifier qu’elle répond à l’intérêt de la personne protégée.
Le délai de trois mois souvent évoqué concerne l’examen d’une requête complète. Il ne s’agit ni d’une promesse de décision à une date fixe ni du délai total de la transaction. Près de 80 % des requêtes seraient traitées dans ce délai, mais les pratiques varient selon le tribunal, la charge du greffe et la complexité du dossier. Les demandes formulées par des proches peuvent recevoir une réponse en moins d’un mois, sans que ce délai permette d’anticiper celui d’une autorisation de vente.
| Phase | Ce qui se joue | Effet possible sur le calendrier |
|---|---|---|
| Préparation | Estimations, pièces financières et projet de vente | Rapide lorsque les documents sont réunis |
| Instruction judiciaire | Requête, contrôle du prix et intérêt du majeur | Environ 3 mois pour un dossier complet, parfois davantage |
| Commercialisation et compromis | Recherche d’un acquéreur et négociation | Dépend du marché et de l’état du bien |
| Acte authentique | Financement, conditions suspensives et signature notariale | Ajoute le délai classique d’une vente immobilière |
Préparer la requête : le dossier qui évite les allers-retours
La requête est adressée au juge compétent par le tuteur, avec l’appui utile du notaire. Elle doit expliquer pourquoi vendre est préférable à conserver le bien, le louer ou réaliser des travaux. Le juge ne se prononce pas uniquement sur le principe de la vente. Il examine aussi le prix envisagé, les besoins de la personne et la cohérence de l’opération avec sa situation patrimoniale.
Les pièces à réunir avant le dépôt
Un dossier solide comprend habituellement plusieurs estimations immobilières. Au moins deux évaluations peuvent être demandées pour justifier un prix de marché. Le dossier doit aussi présenter la situation financière et patrimoniale du majeur protégé, les charges liées au bien et les motifs de la vente : financement d’un EHPAD, dépenses de soins, logement devenu vacant, travaux trop lourds ou besoin de préserver une trésorerie suffisante.
- une requête motivée indiquant le bien, le prix ou la fourchette de prix envisagée et l’intérêt de la vente ;
- les estimations ou avis de valeur détaillés ;
- les justificatifs de revenus, de charges, d’épargne et de patrimoine utiles ;
- les éléments relatifs aux besoins d’hébergement ou de soins, si la vente les finance ;
- les informations utiles sur une indivision, une hypothèque, un bien loué ou des travaux importants.
Pourquoi le prix doit être particulièrement défendable
Le prix est au centre du contrôle exercé pour protéger le majeur et vérifier la cohérence de la vente avec le marché. Une estimation trop ancienne, une offre très basse ou l’absence d’explication sur l’état du logement peut entraîner une demande complémentaire, voire une nouvelle expertise. Il vaut mieux documenter dès le départ les défauts, les travaux, l’occupation éventuelle et les comparables locaux.
Le produit de la vente peut financer une prise en charge durable, à condition de présenter clairement son utilisation. Un budget prévisionnel des frais d’hébergement, de soins, d’entretien et d’impôts montre en quoi la cession protège concrètement le niveau de vie du majeur. Cette présentation aide aussi à répondre aux proches qui craignent une vente à un prix insuffisant ou une perte du patrimoine familial.
Du projet de vente à l’acte authentique : une chronologie à sécuriser
Le tuteur, le notaire et, le cas échéant, l’agent immobilier doivent coordonner leurs interventions sans créer d’engagement incompatible avec l’autorisation attendue. La signature du compromis demande une attention particulière. Sa possibilité et sa rédaction dépendent de la mesure de protection, du contenu de l’engagement et de l’accord du notaire. Il faut donc vérifier le cadre applicable avant de signer un acte présenté comme définitif.
- Évaluer le bien et définir le projet : réunir les estimations, choisir le mode de commercialisation et rassembler les diagnostics nécessaires.
- Déposer la requête : transmettre un dossier cohérent au tribunal judiciaire compétent et conserver la preuve des pièces envoyées.
- Répondre à l’instruction : le greffe ou le juge peut demander des compléments, une audition ou une mesure d’instruction.
- Obtenir l’ordonnance : l’autorisation fixe le cadre de la vente et les conditions à respecter.
- Encadrer l’avant-contrat : le notaire peut prévoir les conditions suspensives adaptées, notamment lorsque l’autorisation judiciaire ou le financement de l’acquéreur reste à sécuriser.
- Signer l’acte authentique : la vente est réitérée chez le notaire lorsque toutes les conditions sont levées.
Pour l’acquéreur, l’attente peut être une source d’inquiétude. Une information claire sur la procédure, sans annoncer de date impossible à garantir, réduit le risque de désistement. Le calendrier judiciaire et le délai de financement de l’acheteur peuvent se superposer. Un compromis correctement rédigé permet d’encadrer cette période et d’éviter que l’incertitude ne se transforme en conflit.
Ce qui ralentit la procédure, et ce qui peut réellement l’accélérer
Le principal facteur de retard est souvent l’incomplétude de la requête. Chaque pièce manquante peut entraîner une demande complémentaire et retarder l’instruction. L’encombrement du tribunal, une estimation contestable, un bien en indivision, une succession non réglée ou des désaccords familiaux peuvent aussi nécessiter des vérifications supplémentaires.
Faire valoir une urgence sans la surjouer
Une urgence liée au financement d’un EHPAD, aux soins, à des charges impayées ou à un bien qui se dégrade doit être étayée par des documents précis. Dans des circonstances exceptionnelles, une ordonnance peut intervenir en six semaines. Cette possibilité ne garantit toutefois aucun délai. L’urgence doit être actuelle, chiffrée et directement liée à l’intérêt du majeur protégé. La seule volonté de la famille de vendre rapidement ne suffit pas.
Les réflexes utiles pour gagner du temps
- faire relire la requête et le projet de vente par le notaire avant le dépôt ;
- joindre immédiatement des estimations argumentées et récentes ;
- expliquer les besoins financiers à l’aide d’un budget simple et vérifiable ;
- prévenir les proches concernés et rechercher un accord écrit lorsque cela est possible ;
- suivre le dossier auprès du greffe avec mesure et répondre rapidement à toute demande.
Une préparation rigoureuse peut éviter des retards et, dans certains cas, représenter un gain de un à deux mois. Elle ne permet pas de contourner le contrôle du juge. Celui-ci reste destiné à protéger le majeur et à vérifier que la vente correspond à ses intérêts.
Mesure de protection, refus du juge et vente irrégulière : les points à ne pas négliger
Les règles varient selon la mesure de protection. En tutelle, le tuteur représente le majeur pour les actes concernés et l’autorisation judiciaire occupe une place centrale dans la vente immobilière. En curatelle, le majeur agit avec l’assistance du curateur, mais la vente demande aussi une vigilance particulière. En habilitation familiale ou avec un mandat de protection future, l’étendue des pouvoirs dépend de la décision ou du mandat. Leurs termes doivent être vérifiés avec le notaire.
Le juge peut refuser la vente si l’intérêt du majeur n’est pas démontré, si le prix paraît insuffisant ou si une autre solution protège mieux son patrimoine. Un refus ne ferme pas toujours la voie à un nouveau projet. Une estimation actualisée, un prix revu, une explication financière plus complète ou des modalités plus protectrices peuvent répondre aux réserves formulées.
Vendre sans l’autorisation requise expose l’opération à un risque de nullité, qui peut affecter le tuteur, l’acquéreur et les professionnels intervenants. Des responsabilités civiles, voire pénales selon les circonstances, peuvent aussi s’ajouter. La sécurité juridique protège le majeur, le tuteur, l’acquéreur et le notaire, tout en évitant qu’une transaction déjà coûteuse soit remise en cause après sa signature.