
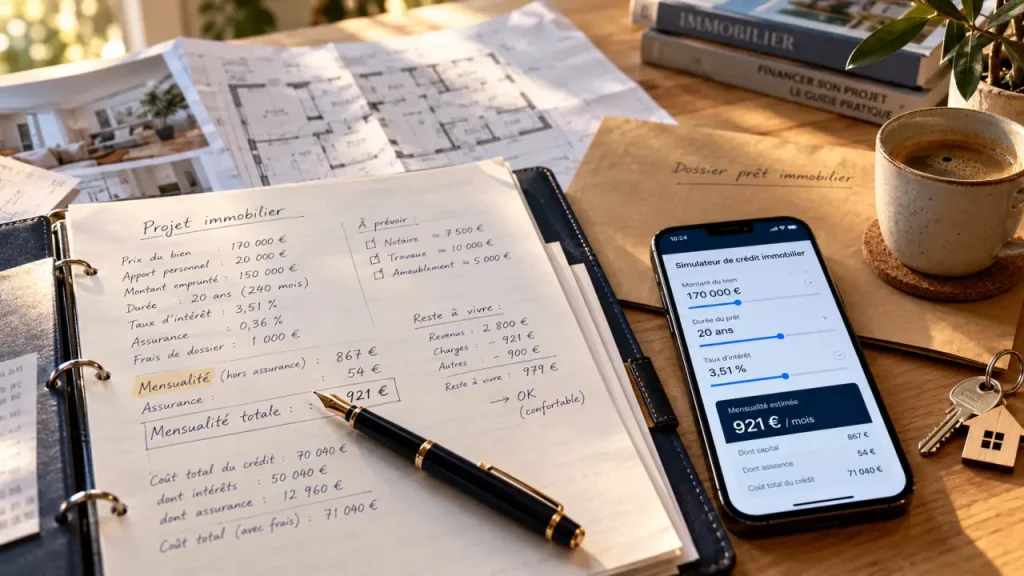
Emprunter 170 000 € sur 20 ans à 3,51 % représente environ 987 € par mois hors assurance. Ce repère permet de commencer une simulation de prêt immobilier à Rouen, mais pas encore de fixer votre budget d’achat : l’assurance, les frais d’acquisition et les éventuels travaux doivent aussi entrer dans le calcul. Voici les paramètres à utiliser et les vérifications à faire avant de solliciter un financement.
Partir du montant à financer, pas seulement du prix affiché
Une simulation fiable commence par une distinction essentielle : le prix du logement n’est pas le montant du prêt. L’emprunt dépend du coût global du projet, diminué de l’apport que vous souhaitez réellement mobiliser.
Pour préparer votre calcul, rassemblez les postes suivants :
- Le prix d’achat de l’appartement ou de la maison.
- Les frais d’acquisition, souvent appelés frais de notaire.
- Les frais de garantie, de dossier et les éventuels honoraires de courtage.
- Les travaux et dépenses annexes à financer.
- L’apport disponible, en conservant une épargne de sécurité.
Le principe est simple : montant à emprunter = budget global − apport mobilisé. La banque devra ensuite confirmer quels postes peuvent être intégrés au financement.
Les trois paramètres à saisir dans un simulateur
Renseignez le capital emprunté, la durée et le taux nominal annuel. Pour reproduire l’exemple de départ, saisissez 170 000 €, 20 ans et 3,51 %. Vérifiez ensuite si le résultat inclut l’assurance : un outil qui affiche uniquement une mensualité hors assurance sous-estime la sortie d’argent mensuelle réelle.
Si vous partez plutôt d’une mensualité maximale, procédez à l’inverse : réservez d’abord le montant nécessaire à l’assurance, puis recherchez le capital compatible avec le budget restant. Vos crédits en cours, vos revenus et votre reste à vivre devront également être examinés par la banque.
Comparer 15, 20 et 25 ans sans perdre de vue les intérêts
Allonger la durée réduit généralement la mensualité, mais augmente le coût des intérêts. Pour mesurer cet arbitrage, le tableau suivant reprend un même capital de 170 000 €, avec les repères de taux CAFPI relayés par ScoreCredit pour octobre 2026, dont la source a été revue le 8 octobre 2026. Ce sont des hypothèses datées, pas des taux garantis aujourd’hui.
| Durée | Taux nominal indicatif | Mensualité hors assurance | Intérêts approximatifs |
|---|---|---|---|
| 15 ans | 3,30 % | 1 199 € | 45 800 € |
| 20 ans | 3,51 % | 987 € | 66 900 € |
| 25 ans | 3,58 % | 858 € | 87 500 € |
Ces calculs correspondent à un prêt amortissable à taux fixe, sans différé, avec des échéances constantes. Les montants sont arrondis ; les intérêts sont calculés à partir des échéances non arrondies. Ils n’intègrent ni assurance ni frais annexes.
Comprendre ce que calcule la mensualité
La mensualité hors assurance dépend du capital, du taux mensuel et du nombre d’échéances. La formule est : M = C × i / [1 − (1 + i) puissance −n], où C représente le capital, i le taux nominal annuel divisé par 12 et n le nombre de mois. Un taux de 3,51 % doit donc être converti en 0,0351 avant le calcul.
En pratique, comparez surtout le gain mensuel et son prix total. Passer de 20 à 25 ans dans cet exemple libère environ 129 € par mois, mais ajoute une charge d’intérêts importante. La durée pertinente est celle qui ménage votre budget sans prolonger inutilement le remboursement.
Ajouter l’assurance et comparer les taux à périmètre égal
Il n’existe pas un taux unique réservé aux achats à Rouen. Les barèmes nationaux constituent des points de départ ; la proposition dépend notamment du dossier, de l’apport, de la durée et de la politique commerciale de l’établissement.
Pour les mêmes durées, les fourchettes relayées par ScoreCredit vont de 3,30 % à 3,50 % sur 15 ans, de 3,51 % à 3,66 % sur 20 ans et de 3,58 % à 3,75 % sur 25 ans. Ces repères restent attachés à leur période d’observation : demandez un taux actualisé avant toute décision.
Ne pas confondre taux nominal et TAEG
Le taux nominal sert au calcul des intérêts. Le TAEG, ou taux annuel effectif global, intègre aussi les frais obligatoires pour obtenir le crédit dans les conditions proposées, notamment l’assurance lorsqu’elle est exigée. Il facilite la comparaison des offres, à condition de vérifier également les garanties et les modalités de remboursement.
Pour illustrer l’assurance, supposons un tarif hypothétique de 0,30 % par an calculé sur le capital initial de 170 000 €. Cela représente 42,50 € par mois, soit une échéance globale d’environ 1 029,50 € sur 20 ans. Ce montant n’est pas un devis : le tarif dépend notamment des garanties, du profil assuré et des quotités. Certains contrats calculent leurs cotisations sur le capital restant dû.
Relier le financement aux prix immobiliers de Rouen
Les données DVF permettent de situer un projet parmi les transactions enregistrées. Sur les 10 semestres retenus dans l’analyse, la médiane atteint 2 818 €/m² pour les appartements, sur 10 519 ventes, et 2 777 €/m² pour les maisons, sur 1 892 ventes. Ces médianes historiques ne remplacent pas une estimation du logement visité.
À titre d’illustration, appliquer 2 818 €/m² à un appartement de 60 m² donne 169 080 €, avant frais et travaux. Ce calcul aide à cadrer une recherche ; il ne tient compte ni de l’adresse précise, ni de l’étage, ni de l’état du bâtiment ou de sa performance énergétique.
Dans l’ancien rouennais, la patine peut séduire tout en brouillant le budget : un parquet ancien et une façade de caractère ne renseignent pas sur la toiture, les réseaux ou les travaux de copropriété. Distinguez ce qui relève du charme, de l’entretien et de la remise à niveau. Avant de fixer l’emprunt, consultez les diagnostics et les documents de copropriété : un prix attractif peut laisser moins de marge qu’un bien plus cher mais sans travaux immédiats.
L’Insee recense en 2023 à Rouen 117 662 habitants, 66 633 ménages et 77 187 logements. Les résidences principales représentent 86,6 % des logements, tandis que 27,2 % des ménages sont propriétaires de leur résidence principale. Ces chiffres décrivent le marché résidentiel, sans déterminer la valeur de votre futur bien.
Faire confirmer le scénario avant de s’engager
Une simulation n’est ni un accord de principe ni une offre de prêt. Elle donne un ordre de grandeur mathématique. La banque vérifie ensuite la solvabilité, l’assurance, les garanties et les caractéristiques du projet avant d’arrêter ses conditions.
Pour obtenir une réponse utile auprès d’une banque ou d’un courtier, préparez :
- Vos justificatifs de revenus et de situation professionnelle.
- Vos avis d’imposition et relevés de comptes récents.
- Les échéanciers des crédits en cours.
- Les justificatifs d’apport et d’épargne.
- Les informations sur le bien, les devis de travaux et, si disponible, l’avant-contrat.
Demandez des propositions sur un même montant et une même durée, avec l’assurance et les frais clairement détaillés. Le notaire pourra préciser les frais d’acquisition ; l’agence pourra documenter le bien. Votre décision doit reposer sur une mensualité complète, un coût total identifié et une réserve financière suffisante après l’achat.