
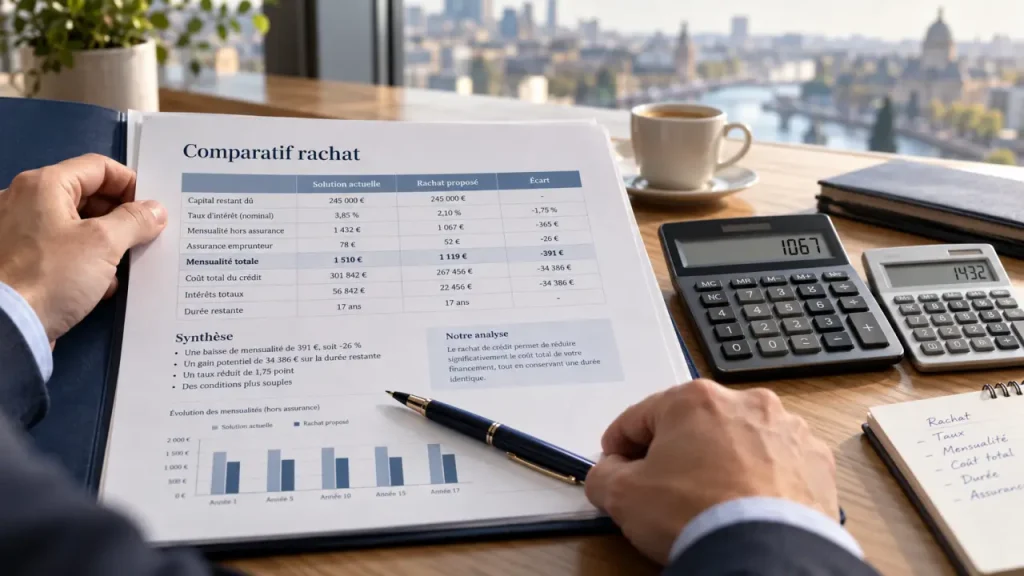
À Rouen comme ailleurs, faire racheter son prêt immobilier, seul ou avec d’autres crédits, permet de ramener plusieurs échéances à une mensualité unique, plus légère. Mais cette baisse a presque toujours une contrepartie : une durée plus longue et, souvent, un coût total plus élevé. Voici comment décider en connaissance de cause.
Rachat de prêt immobilier ou regroupement de crédits : deux opérations distinctes
Le rachat du prêt immobilier seul
Dans ce cas, un nouvel établissement rembourse le capital restant dû de votre crédit immobilier et le remplace par un nouveau prêt, à de meilleures conditions de taux ou de durée. Il s’agit d’une logique de renégociation : vous gardez le même objectif, payer moins cher ou moins par mois, sans modifier le périmètre de vos dettes. C’est la piste à étudier en priorité si votre prêt immobilier est votre seule charge.
Calculateur : mensualité et coût total après rachat de prêt
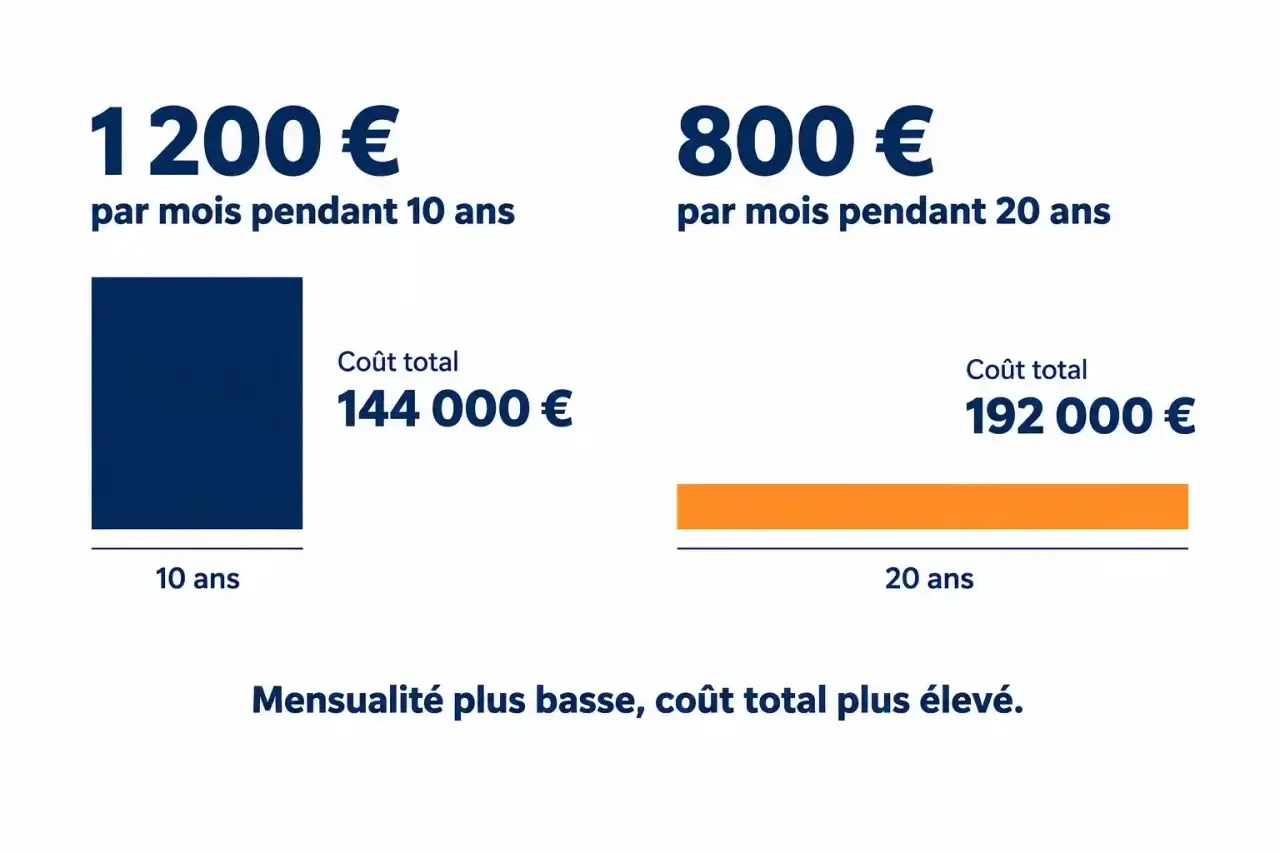
Comparez votre prêt actuel et un prêt de restructuration à taux fixe. Les valeurs pré-remplies illustrent l’allongement de la durée : environ 1 200 €/mois sur 10 ans contre environ 800 €/mois sur 20 ans, soit près de 144 000 € contre 192 000 € de mensualités cumulées.
| Indicateur | Avant | Après |
|---|---|---|
| Mensualité | ||
| Durée | ||
| Intérêts restants | ||
| Frais de dossier et garantie | ||
| Coût total (mensualités × durée + frais) |
Le regroupement global
Le regroupement intègre le prêt immobilier à d’autres engagements : prêts personnels, crédits affectés (travaux, auto), crédits renouvelables, voire découverts, impayés et arriérés selon les critères du prêteur. Un nouveau prêt remplace l’ensemble, et vous ne remboursez plus qu’une mensualité. Une trésorerie complémentaire peut parfois être ajoutée pour financer un projet. Les acteurs du secteur indiquent qu’il faut en général au moins deux crédits en cours pour ouvrir cette option.
Pourquoi la mensualité baisse, et pourquoi le coût total peut grimper
Le mécanisme de l’allongement
La mensualité diminue surtout parce que le capital est étalé sur une période plus longue. Plus de mois, c’est plus d’intérêts cumulés. Prenons un exemple volontairement simple et illustratif : si vous remboursez 1 200 € par mois pendant encore 10 ans, et qu’une restructuration ramène l’échéance à 800 € sur 20 ans, vous gagnez 400 € de souplesse mensuelle, mais vous aurez versé 192 000 € au lieu de 144 000 €. Le gain de trésorerie est réel, le surcoût aussi. Seule une simulation chiffrée sur votre dossier permet de trancher.
Ce que la baisse change vraiment pour votre budget
Une mensualité réduite fait reculer le taux d’endettement et améliore le reste à vivre, c’est-à-dire ce qu’il vous reste une fois les charges payées. Les offres annoncent un taux d’endettement après rachat limité à 50 % maximum. Aquifinance évoque des baisses de mensualités allant jusqu’à 60 %, un résultat qui dépend entièrement du profil et de l’allongement consenti : ne le prenez pas comme une promesse.
Il existe un angle que l’on oublie souvent : le « germe » d’un surendettement ne naît presque jamais d’un gros crédit, mais de la superposition de petites échéances qui, une à une, semblaient anodines. Avant toute simulation, listez chaque prélèvement récurrent avec son capital restant et sa date de fin. Certains petits crédits s’éteignent dans quelques mois : les inclure dans l’opération revient à payer pendant vingt ans une dette qui aurait disparu seule. Les exclure peut au contraire rendre le montage plus avantageux.
Conditions d’accès : qui peut prétendre à un rachat à Rouen ?
Propriétaires, locataires, retraités
Le statut conditionne les montants et les durées. Les barèmes annoncés par les spécialistes donnent un ordre de grandeur :
| Profil | Montant | Durée maximale | Âge en fin de prêt |
|---|---|---|---|
| Propriétaire sans garantie hypothécaire | 5 000 € à 200 000 € | 15 ans (180 mois) | jusqu’à 90 ans |
| Propriétaire avec garantie hypothécaire | à partir de 22 000 € | 35 ans (420 mois) | jusqu’à 95 ans pour un retraité |
| Locataire | 5 000 € à 150 000 € sans garantie | 12 ans (144 mois) | jusqu’à 85 ans |
Ces chiffres varient selon les organismes et ne constituent pas un droit à l’acceptation. Les salariés en CDI sont les profils les plus simples à placer, mais les indépendants, retraités ou personnes ayant essuyé un refus peuvent aussi faire l’objet d’une étude, avec des critères plus fins.
La garantie hypothécaire
Pour des montants ou des durées élevés, le prêteur peut demander une hypothèque sur le bien. Cela élargit les possibilités, mais engage votre logement : en cas de défaillance, il peut être saisi. Mesurez ce risque avant de signer, surtout si le regroupement porte sur des dettes de consommation.
Combien coûte un rachat, et quand vaut-il mieux s’abstenir ?
Les postes de coût à vérifier
Comparez les offres sur le TAEG et sur le coût total, pas sur la seule mensualité. Passez en revue les indemnités de remboursement anticipé de vos anciens prêts, les frais de dossier, la rémunération éventuelle du courtier, l’assurance emprunteur et les frais de garantie. Un taux plus bas peut être annulé par ces frais, surtout si le prêt immobilier d’origine est déjà proche de son terme.
Les situations où l’opération n’est pas pertinente
- Votre prêt immobilier est presque remboursé et son taux est déjà bas.
- Le seul but est de masquer un budget structurellement déficitaire.
- Les frais cumulés absorbent le gain de taux.
- Vous ne pouvez pas risquer de gager votre logement.
Rappel important : un crédit vous engage et doit être remboursé. Vous disposez d’un délai de réflexion de 10 jours pour un prêt immobilier.
Du premier contact à la nouvelle mensualité : la démarche, avec ou sans courtier
Les étapes et les pièces à réunir
Le parcours commence par une simulation, puis une étude de faisabilité, la constitution du dossier, la recherche d’offres, l’acceptation et enfin le remboursement anticipé des anciens crédits. Préparez vos pièces d’identité, justificatifs de revenus, derniers relevés bancaires, tableaux d’amortissement, justificatifs de charges et de patrimoine, ainsi que le détail des dettes ou impayés éventuels. Un dossier complet accélère l’analyse : certains organismes annoncent une réponse sous 48 heures.
Banque actuelle, organisme spécialisé ou courtier à Rouen
Votre banque connaît votre historique et peut proposer une renégociation, sans toujours accepter d’intégrer d’autres crédits. Un organisme spécialisé traite les montages complexes. Le courtier, lui, met plusieurs prêteurs en concurrence, centralise les démarches et aide à la collecte des justificatifs. À Rouen, plusieurs acteurs ont une agence et proposent un rendez-vous sur place ou à domicile, ce qui rassure ceux qui préfèrent un interlocuteur physique. Demandez une étude gratuite, confidentielle et sans engagement, et exigez une comparaison chiffrée de la mensualité et du coût total avant toute décision.