
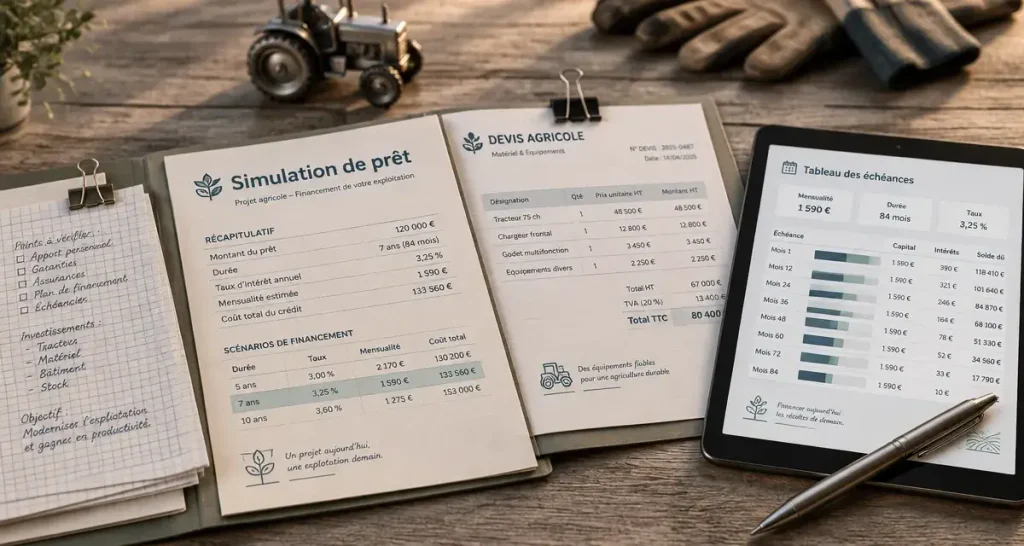
Une simulation de prêt Agilor aide à vérifier si l’achat d’un tracteur, d’un équipement viticole ou d’un matériel professionnel s’intègre dans la trésorerie de l’exploitation. Elle permet de comparer la durée, le rythme des remboursements, un éventuel différé et le montant réellement financé avant de transmettre une demande.
Ce que permet d’estimer une simulation Agilor
Agilor désigne une solution de financement destinée aux investissements en matériel agricole, viticole, agroalimentaire ou professionnel. Le parcours peut être proposé chez un concessionnaire, un vendeur partenaire ou avec l’accompagnement d’un établissement bancaire. Les exploitants agricoles, les viticulteurs et les professionnels peuvent ainsi étudier le financement d’un équipement en fonction de leur projet et de leur capacité de remboursement.
L’objectif est de transformer un devis en plan de financement cohérent avec l’activité. Selon l’offre, la TVA liée à l’investissement peut également être intégrée au financement. Ce point doit être vérifié au moment de l’étude, car les conditions varient selon le partenaire et le dossier.
Les informations à réunir avant de simuler
Pour obtenir une estimation utile, commencez par le prix du matériel indiqué sur le devis. Précisez ensuite ce que vous souhaitez financer : montant hors taxes ou toutes taxes comprises, TVA si l’offre l’autorise, apport éventuel, accessoires et installation technique inclus dans le projet. Ajoutez la durée visée, la périodicité souhaitée et, si nécessaire, un décalage du premier remboursement.
La simulation peut aussi demander des renseignements sur l’exploitation ou l’entreprise, le type de matériel et le vendeur. Ces éléments permettent au partenaire de préparer une étude adaptée. Ils ne remplacent pas l’analyse de la situation financière ni la décision du financeur.
Un résultat indicatif, pas un accord de crédit
Le résultat affiché ou communiqué fournit une première lecture du projet : montant financé, échéance prévisionnelle, durée et conditions envisagées. Examinez aussi le coût total du financement, le taux applicable, les frais éventuels, l’assurance lorsqu’elle est proposée et les conditions de remboursement anticipé.
Une simulation de prêt Agilor reste indicative. L’accord définitif dépend de l’étude du dossier, de l’éligibilité du matériel et des conditions en vigueur. Il faut donc distinguer l’estimation initiale, l’étude personnalisée et la validation finale.
Choisir des échéances qui suivent réellement votre activité
Le financement le plus adapté n’est pas forcément celui qui affiche l’échéance la plus basse. Allonger la durée réduit généralement le montant à rembourser à chaque échéance, mais peut augmenter le coût global. Le choix doit aussi tenir compte de la durée d’utilisation prévue du matériel. Financer trop longtemps un équipement proche du renouvellement peut compliquer le prochain investissement.
| Paramètre | Effet dans la simulation | Point à vérifier |
|---|---|---|
| Montant financé | Détermine la base des échéances | Apport, TVA et éléments inclus au devis |
| Durée | Répartit le remboursement dans le temps | Coût global et durée d’usage du matériel |
| Périodicité | Fixe le rythme de paiement | Concordance avec les encaissements |
| Différé | Décale le début du remboursement | Conditions, coût et date de première échéance |
Quatre rythmes de remboursement possibles selon le partenaire
Certains partenaires annoncent des échéances annuelles, semestrielles, trimestrielles ou mensuelles. Ce choix doit partir du cycle de production plutôt que de l’habitude. Une exploitation dont les recettes se concentrent après la récolte n’a pas la même trésorerie qu’une activité qui encaisse des ventes régulières toute l’année.
Une échéance placée juste avant une période de charges importantes peut créer une tension, même si le projet est rentable sur l’ensemble de l’exercice. Lors de la simulation, demandez un calendrier prévisionnel des prélèvements et confrontez-le à votre budget de trésorerie mois par mois. Cette vérification permet de repérer les périodes sensibles avant de transmettre le dossier.
Durée et différé : deux leviers à utiliser avec prudence
Arsilac annonce, pour certains équipements, une durée de financement de 1 à 10 ans. Le même partenaire évoque un différé de remboursement pouvant aller jusqu’à 21 mois, selon les conditions du dossier.
Un différé peut convenir lorsqu’un investissement demande un temps de mise en route avant de produire ses effets économiques. Il ne doit pas servir à masquer une échéance durablement trop élevée. Avant de signer, demandez les modalités précises du différé et son incidence sur le coût total du financement.
Crédit classique, crédit-bail ou location financière : comparer l’usage avant le prix
La simulation Agilor peut orienter vers plusieurs modes de financement. Leur intérêt dépend de votre souhait de devenir propriétaire, de conserver longtemps le matériel et de prévoir son renouvellement. Une comparaison claire évite de mettre sur le même plan des solutions qui n’ont pas le même fonctionnement.
| Solution | Principe | À privilégier si |
|---|---|---|
| Crédit classique | Financement d’un achat avec remboursement selon les modalités convenues | Vous souhaitez acquérir et conserver le matériel |
| Crédit-bail | Mise à disposition d’un matériel financé, avec des modalités propres au contrat | Les conditions d’acquisition finale et de renouvellement doivent être étudiées |
| Location financière | Location d’un équipement sur une période définie | Vous recherchez avant tout l’usage du matériel et une organisation du renouvellement |
Ne choisissez pas uniquement en fonction du montant de l’échéance. Demandez qui est propriétaire du matériel pendant le contrat, ce qui se passe à son terme, l’existence éventuelle d’une valeur résiduelle ou d’une option d’achat, ainsi que les règles applicables en cas de changement d’équipement.
Pour les conséquences comptables et fiscales, un échange avec votre expert-comptable peut être utile. Elles dépendent de la structure de l’exploitation et du contrat retenu. Le coût global, la propriété du matériel et la souplesse de sortie doivent être comparés ensemble.
Passer de la simulation au dossier de financement
Après comparaison des scénarios, retenez celui qui respecte le mieux votre capacité de remboursement et la trésorerie de l’exploitation. Le concessionnaire ou le vendeur partenaire peut accompagner la préparation et l’envoi de la demande. L’espace Agilor V2 est présenté comme un outil pour simuler, créer un dossier et suivre son avancement. Arsilac annonce la création d’un dossier en moins de 5 minutes sur cet espace.
Préparer un dossier plus lisible pour l’étude
Un dossier clair limite les échanges inutiles. Prévoyez au minimum le devis détaillé, le descriptif du matériel et de son utilité, ainsi qu’un plan de financement précisant l’apport et le besoin à couvrir. L’organisme bancaire ou le partenaire peut demander des informations complémentaires sur l’exploitation, sa situation économique et les justificatifs nécessaires à l’analyse.
- Vérifiez que le devis décrit précisément le matériel, les options et les conditions de vente.
- Expliquez l’objectif du projet : remplacement, gain de productivité, modernisation ou développement d’activité.
- Préparez une estimation réaliste des recettes et des charges liées à l’investissement.
- Conservez les différentes simulations pour comparer la durée, les échéances et le coût total.
Contrôler les conditions avant de signer
Certains partenaires affichent des taux indicatifs qui varient selon la région et les conditions de marché. À titre d’exemple, Arsilac a communiqué pour la région PACA des taux de 3,40 % sur 1 à 5 ans, de 3,50 % sur 6 à 7 ans et de 3,70 % sur 8 à 10 ans. Ces repères ne constituent ni un barème universel ni une offre définitive. Ils doivent être replacés dans leur contexte régional et vérifiés au moment de l’étude.
Avant validation, relisez le montant total financé, le nombre et la date des échéances, le taux, les frais éventuels, les garanties demandées, le différé et les conditions de fin de contrat. Une signature électronique peut être proposée selon le partenaire. Une fois l’accord obtenu, le suivi du dossier permet de vérifier les étapes restantes jusqu’à la mise à disposition du financement.