
Pour estimer votre prêt immobilier à Perpignan, partez du montant à financer, frais compris, et non du seul prix affiché. À titre d’exemple, emprunter 100 000 € à 3,20 % sur 25 ans représente environ 485 € par mois hors assurance. L’apport, les frais d’acquisition et les revenus du foyer permettent ensuite de vérifier si cette mensualité correspond réellement à votre budget.
Passer du prix du logement au montant réellement emprunté
Le calcul commence par une équation simple : montant emprunté = prix d’achat + frais d’acquisition + travaux financés + frais de financement − apport personnel. Une simulation qui oublie les frais peut sous-estimer le crédit nécessaire, même si la mensualité affichée paraît rassurante.
Simulateur de prêt immobilier à Perpignan
Estimez votre financement et comparez une durée de 20 ou 25 ans.
Résultats pour la durée sélectionnée
Comparaison entre 20 et 25 ans
Sur 20 ans
Sur 25 ans
Dans l’ancien, vous pouvez retenir environ 7,5 % de frais de notaire pour une première estimation, puis demander un décompte adapté au bien. Ces frais comprennent notamment des taxes : ils ne correspondent pas uniquement à la rémunération du notaire. Ajoutez les frais de dossier, de garantie et, le cas échéant, de courtage, sans les compter deux fois.
Un exemple de budget avec apport
Pour un logement à 150 000 €, les frais d’acquisition estimés à 7,5 % représentent 11 250 €. Avec 15 000 € d’apport, le capital à emprunter atteint donc 146 250 €, avant travaux et frais de financement. L’apport ne réduit pas ici le prêt de 15 000 € par rapport au prix affiché : il absorbe d’abord une grande partie des dépenses annexes.
Un apport de 10 % constitue un repère souvent demandé, pas une règle universelle d’acceptation. Un financement sans apport reste soumis à l’analyse de la banque. Préserver une épargne de sécurité est également important : mobiliser toute son épargne pour réduire la mensualité peut fragiliser le budget après l’achat.
Choisir un prix au m² pertinent à Perpignan
Les références locales ne décrivent pas toutes le même marché. Calcunet indique un prix moyen de 2 613 €/m² et un prix médian de 1 810 €/m² à Perpignan. Scrapimmo présente une médiane DVF de 1 502 €/m². Ces valeurs ne sont pas interchangeables : période observée, sélection des transactions et méthode de calcul peuvent expliquer une partie des écarts.
La moyenne est sensible aux ventes les plus chères, tandis que la médiane partage les transactions en deux groupes égaux. Pour votre projet, privilégiez les transactions DVF et les références notariales comparables : même secteur, même type de logement, surface proche et état similaire.
| Hypothèse de logement | Référence utilisée | Prix indicatif hors frais |
|---|---|---|
| Appartement de 45 m² | 1 810 €/m², médiane Calcunet | 81 450 € |
| Appartement de 60 m² | 1 810 €/m², médiane Calcunet | 108 600 € |
| Maison de 90 m² | 2 616 €/m², moyenne maisons Calcunet | 235 440 € |
Ces multiplications donnent des enveloppes de recherche, pas des estimations individuelles. Une terrasse, un stationnement, des travaux ou des charges de copropriété peuvent modifier sensiblement l’intérêt financier d’un logement.
Regardez aussi le prix à travers le prisme du coût mensuel d’usage. Deux appartements au même prix peuvent produire des budgets très différents si l’un impose davantage de chauffage, de charges ou de déplacements. Pour comparer Perpignan à une commune voisine, placez sur une même ligne crédit, assurance, taxe foncière mensualisée, copropriété et transport : l’adresse la moins chère à acheter n’est pas nécessairement la moins coûteuse à habiter.
Comparer les mensualités et le coût du crédit sur 20 ou 25 ans
Le taux nominal sert à calculer les intérêts. Les repères mentionnés par Calcunet sont d’environ 3,00 % sur 20 ans et 3,20 % sur 25 ans, avec des taux à partir de 2,90 % pour les meilleurs profils. Ce sont des indications à faire confirmer, et non un barème garanti à Perpignan : la proposition dépend du dossier et des conditions du moment.
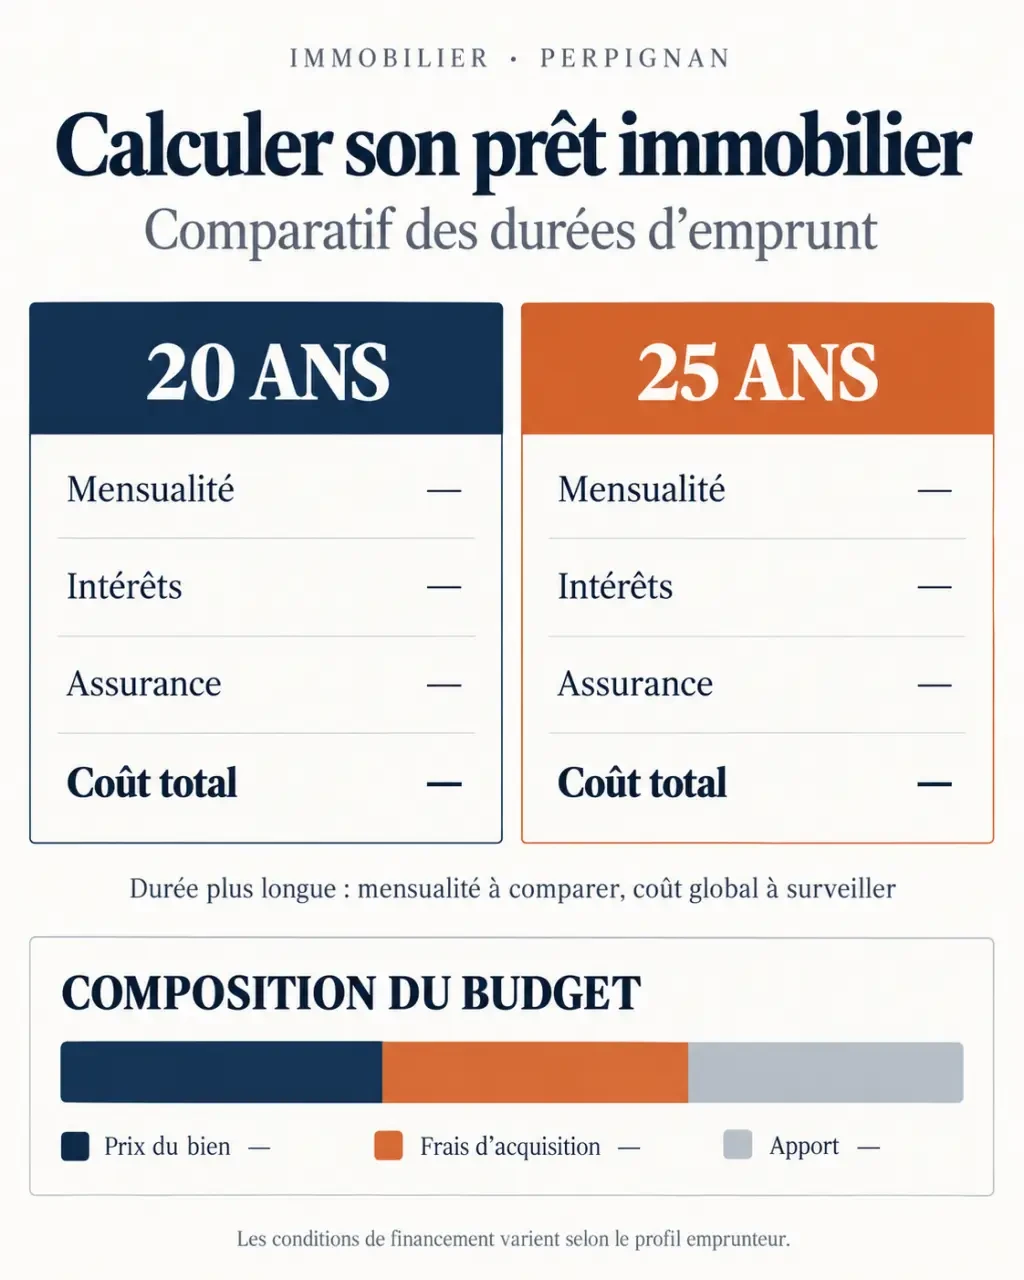
Le tableau suivant compare 100 000 € empruntés à taux fixe, sans différé. L’assurance est une hypothèse de calcul de 0,34 % par an sur le capital initial, soit environ 28 € par mois. Les montants sont arrondis et excluent les frais de financement.
| Indicateur | 20 ans à 3,00 % | 25 ans à 3,20 % |
|---|---|---|
| Mensualité hors assurance | 555 € | 485 € |
| Mensualité assurance comprise | 583 € | 513 € |
| Intérêts totaux | 33 103 € | 45 404 € |
| Assurance totale | 6 800 € | 8 500 € |
| Coût intérêts et assurance | 39 903 € | 53 904 € |
Dans cet exemple, prolonger le remboursement réduit la mensualité d’environ 70 €, mais ajoute environ 14 001 € d’intérêts et d’assurance. Le tableau d’amortissement permet aussi de suivre le capital restant dû, utile si vous envisagez une revente avant l’échéance.
Comparer les offres au-delà du taux affiché
Le TAEG, taux annuel effectif global, intègre les coûts nécessaires à l’obtention du crédit, notamment l’assurance obligatoire et les frais concernés. Comparez-le à montant et durée identiques, puis examinez les garanties, la modulation des échéances et les indemnités de remboursement anticipé. Le TAEG doit également respecter le taux d’usure applicable.
Pour l’assurance emprunteur, vérifiez si la cotisation repose sur le capital initial ou restant dû. En couple, les quotités assurées influencent la protection et le tarif : deux contrats présentant le même taux ne couvrent pas forcément les mêmes risques.
Vérifier le revenu nécessaire et transformer la simulation en dossier
Le cadre du Haut Conseil de stabilité financière retient généralement un taux d’effort maximal de 35 %, assurance comprise. Pour une première approche, divisez l’ensemble des mensualités de crédit par 0,35 afin d’estimer le revenu mensuel nécessaire. La banque conserve toutefois sa propre analyse des revenus retenus et du risque.
Avec une échéance immobilière de 900 €, assurance incluse, et aucun autre crédit, le revenu requis ressort à environ 2 571 € par mois. Avec 200 € de crédit automobile supplémentaire, il passe à environ 3 143 €. Inversement, un foyer disposant de 3 000 € de revenus retenus et remboursant déjà 150 € dispose d’une enveloppe théorique de 900 € pour le prêt immobilier, assurance comprise.
Ce plafond ne constitue pas un budget conseillé. La banque examine aussi le reste à vivre, la stabilité professionnelle et la gestion des comptes. Les revenus variables ou d’indépendant peuvent être appréciés sur plusieurs exercices ; les loyers espérés d’un investissement ne sont pas nécessairement retenus intégralement.
La durée maximale habituelle est de 25 ans. Certains projets en VEFA ou avec travaux peuvent bénéficier d’une durée totale allant jusqu’à 27 ans, sous conditions liées notamment au différé : il ne s’agit pas d’un allongement automatique du remboursement.
Avant de solliciter une banque ou un courtier, préparez :
- le prix du bien, les frais estimés et les devis de travaux ;
- l’apport mobilisable et l’épargne conservée après l’achat ;
- les justificatifs de revenus et les échéanciers des crédits existants ;
- deux simulations sur 20 et 25 ans, assurance comprise.
Vous obtiendrez ainsi une estimation exploitable de votre capacité d’achat à Perpignan. Seule l’étude du dossier puis l’offre de prêt engagent la banque : une simulation sert à cadrer la recherche, pas à garantir le financement.