
Pour financer un achat à Metz, commencez par évaluer votre budget, puis comparez plusieurs propositions bancaires sur leur coût global. Un courtier local peut préparer votre dossier, le présenter à ses partenaires et négocier certaines conditions. Son intérêt dépend toutefois de ses honoraires, des banques consultées et de sa capacité à défendre votre situation. Il ne peut pas garantir l’obtention d’un accord.
Choisir un interlocuteur à Metz avant de déposer son dossier
Votre banque est un premier point de comparaison : elle connaît vos comptes et peut vous proposer directement un financement. Un courtier en crédit immobilier adopte une autre démarche en présentant votre demande à plusieurs établissements partenaires. Il ne consulte pas nécessairement toutes les banques du marché. Demandez quelles sont celles qu’il peut solliciter et indiquez celles que vous avez déjà contactées pour éviter les démarches en doublon.
Des professionnels locaux à comparer sur des critères concrets
Parmi les acteurs présents dans le secteur figurent Immoprêt Metz-Ars-Laquenexy, Crédit Expert et AFR Financement Metz. Leurs présentations mettent respectivement en avant leur implantation locale, le parcours de leurs consultants et une offre de financement diversifiée. Ce sont des pistes à examiner, pas un classement. Vérifiez qui suivra personnellement votre demande et jusqu’à quelle étape, de l’étude de votre profil à la recherche d’un financement.
Immoprêt Metz-Ars-Laquenexy annonce plus de 10 ans de présence sur le secteur messin, au sein d’un réseau de 70 agences. L’agence affiche une note de 4,8/5 pour 435 avis. Ces indicateurs peuvent évoluer : consultez les commentaires récents, en particulier ceux qui évoquent la réactivité, la clarté des explications et le suivi après l’accord bancaire. Une note globale ne renseigne pas à elle seule sur la qualité de l’accompagnement adapté à votre projet.
- Vérifiez l’immatriculation à l’ORIAS et l’identité du professionnel avec lequel vous signez.
- Demandez quelle expérience il a avec votre profil : primo-accédant, indépendant, investisseur ou frontalier.
- Faites préciser les honoraires, les partenaires consultés et la fréquence des points d’avancement.
- Confirmez sa zone d’intervention : Metz, Montigny-lès-Metz, Woippy, Marly, Augny ou Ars-Laquenexy, selon votre projet.
Comparer le taux, l’assurance et tous les frais du financement
Un taux immobilier n’a de sens qu’en tenant compte de la durée, de l’apport, du profil de l’emprunteur et de la date de la proposition. Immoprêt affiche un taux de 3,35 % sur 15 ans : il s’agit d’un repère commercial à faire confirmer, et non d’une condition acquise pour chaque emprunteur. Demandez une simulation personnalisée et datée plutôt que de bâtir votre budget sur un taux d’appel. Le taux proposé peut varier selon l’étude de votre dossier et les conditions de financement.
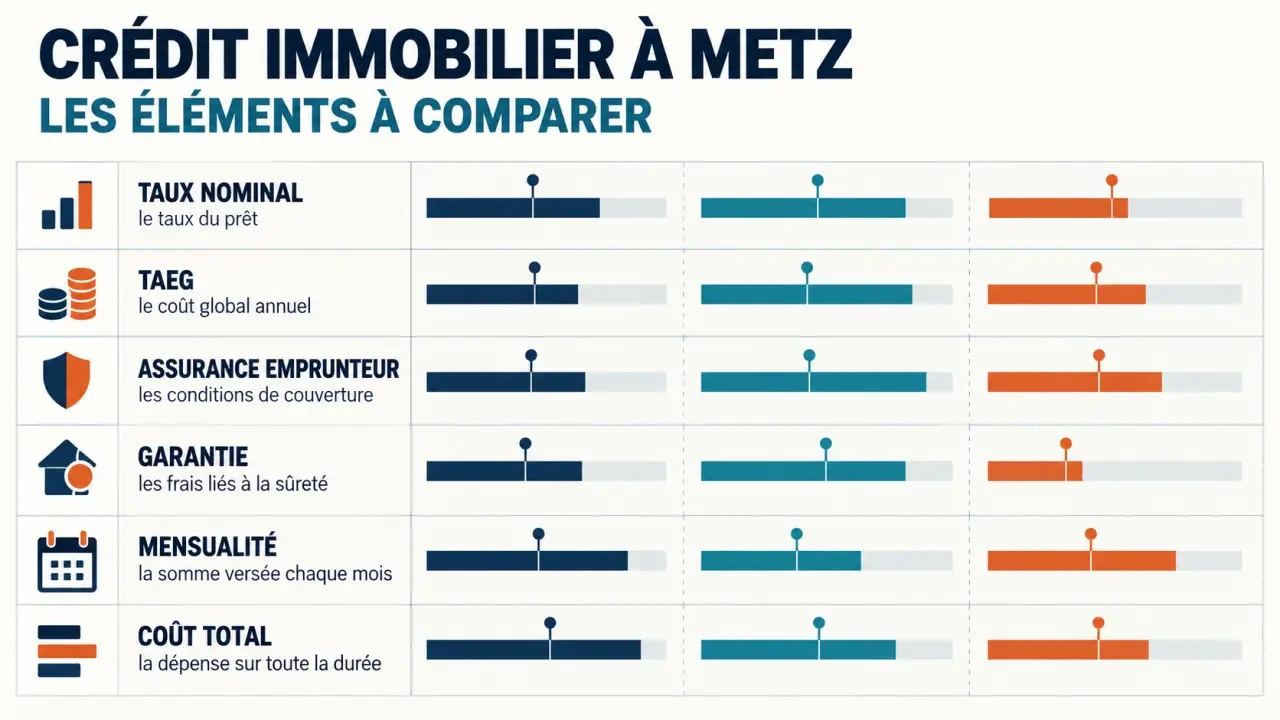
| Élément | Ce qu’il faut comparer |
|---|---|
| Taux nominal | Le taux servant à calculer les intérêts, pour une durée identique. |
| TAEG | Le coût annualisé intégrant les frais obligatoires pour obtenir le crédit dans les conditions proposées. |
| Assurance emprunteur | Le coût, mais aussi les garanties, les exclusions, les franchises et les quotités assurées. |
| Garantie du prêt | Le coût de la caution ou de l’hypothèque et les éventuels frais de sortie. |
| Souplesse du contrat | La possibilité de moduler les échéances et les conditions de remboursement anticipé. |
Le taux nominal attire l’attention, mais ne résume pas le coût du contrat. Pour comparer les offres, demandez deux simulations portant sur le même montant et la même durée, avec une couverture d’assurance comparable. Examinez ensuite la mensualité, assurance comprise, le coût total et l’épargne qu’il vous restera après l’achat. Vous pourrez ainsi mesurer l’effet concret de chaque proposition sur votre budget, plutôt que de retenir uniquement le taux le plus bas.
Des honoraires à mettre en regard du service rendu
Immodvisor mentionne une fourchette moyenne de frais de courtage de 1 % à 2 %. Le tarif qui vous sera appliqué doit néanmoins être confirmé par écrit : forfait ou pourcentage, éventuel minimum, conditions d’exigibilité et rémunération reçue de la banque. Aucun versement ne peut être exigé avant le déblocage effectif des fonds prêtés. Distinguez ces honoraires des frais de dossier facturés par la banque.
Le courtier peut aussi rechercher une assurance externe. Comparez les contrats à garanties équivalentes, pas seulement le montant de la cotisation : les protections et leurs conditions comptent également. Enfin, une mensualité plus faible obtenue en allongeant la durée peut augmenter le coût total du crédit. Demandez que cette différence apparaisse clairement dans les simulations.
Préparer un budget solide et les pièces qui le justifient
Avant les visites, faites estimer votre capacité d’emprunt à partir des revenus retenus par la banque, des crédits en cours, des charges et de l’apport mobilisable. Le reste à vivre compte aussi dans l’analyse : une mensualité compatible avec vos revenus doit vous laisser un budget suffisant pour les dépenses courantes. Intégrez les frais d’acquisition, les travaux, les charges de copropriété et une réserve de sécurité. Consacrer toute votre épargne à l’apport peut fragiliser votre installation après l’achat.
La liste de documents à préparer
Les pièces demandées varient selon la banque et votre statut. Un dossier cohérent limite les allers-retours et permet d’expliquer les mouvements inhabituels sur vos comptes. Avant d’envoyer des documents financiers, identifiez votre interlocuteur et utilisez un canal sécurisé. Si une pièce manque ou si votre situation présente une particularité, signalez-le dès le début : la banque pourra préciser les justificatifs nécessaires.
- Pièces d’identité, justificatif de domicile et éléments sur votre situation familiale.
- Justificatifs de revenus, contrat de travail et avis d’imposition ; documents comptables pour les indépendants.
- Relevés bancaires récents et tableaux d’amortissement des emprunts existants.
- Justificatifs d’épargne et de l’origine de l’apport personnel.
- Compromis ou promesse de vente, devis de travaux et documents utiles sur le bien.
- Pour un investissement, éléments locatifs existants ou estimation argumentée du loyer.
Pour une première acquisition, faites également vérifier votre éventuelle éligibilité au prêt à taux zéro et aux aides mobilisables. Leur accès dépend des conditions du dispositif et des caractéristiques de l’opération. Mieux vaut intégrer ces éléments à l’étude du budget avant de vous engager sur un bien.
Adapter le montage au projet et aux éventuelles difficultés
Le financement d’une résidence principale ne se construit pas comme celui d’un investissement locatif. Pour un logement destiné à la location à Metz ou dans une commune voisine, prévoyez les charges non récupérables, la vacance locative, les travaux et la fiscalité. La banque peut ne retenir qu’une partie des loyers attendus dans son analyse. Présentez donc des hypothèses de location argumentées et préparez-vous à ce que l’établissement applique ses propres critères.
Une résidence secondaire ou un achat avant la revente du logement actuel demande aussi une étude spécifique. En présence d’un prêt relais, demandez quelles seraient les conséquences d’un délai de vente plus long ou d’un prix inférieur à celui espéré. Pour un frontalier travaillant au Luxembourg, vérifiez que le conseiller maîtrise la présentation des revenus et les justificatifs attendus. La nature des revenus et les pièces à fournir doivent être examinées avant le dépôt du dossier.
Après un refus, comprendre avant de redéposer
Un courtier peut réexaminer un dossier refusé, mais ne peut pas imposer son acceptation. Commencez par identifier le blocage : charges trop élevées, revenus jugés insuffisamment stables, apport limité ou projet trop coûteux. Une nouvelle demande sera plus utile si elle apporte une réponse concrète, par exemple un budget revu, des justificatifs complémentaires ou une situation professionnelle stabilisée. Redéposer le même dossier sans changement ne résout pas nécessairement le motif du refus.
Pour un prêt existant, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Dans ce dernier cas, comparez l’économie attendue aux indemnités éventuelles de remboursement anticipé et aux nouveaux frais de garantie, de dossier et de courtage. Un regroupement de crédits mérite une vigilance particulière : réduire la mensualité peut augmenter la durée et le coût global. Demandez une comparaison écrite avant de décider.
Du premier rendez-vous au déblocage des fonds
Contactez un professionnel avant de vous engager sur un bien, si possible. Une étude préalable aide à fixer une enveloppe réaliste, mais une simulation ou un accord de principe ne vaut pas offre de prêt définitive. Après la signature du compromis, communiquez sans tarder les échéances prévues par la condition suspensive de financement. Le calendrier de la demande doit tenir compte de ces délais.
- Validez le budget, les hypothèses de financement et le mandat du courtier.
- Complétez le dossier et confirmez les établissements qui seront sollicités.
- Comparez les propositions écrites, assurance et garanties comprises.
- Vérifiez l’offre de prêt et respectez le délai légal de réflexion avant son acceptation.
- Coordonnez avec la banque et le notaire le déblocage des fonds pour la signature.
Pour demander une étude de crédit immobilier à Metz, préparez le prix du bien, le montant de l’apport, vos revenus, vos charges et votre calendrier. Demandez un retour écrit précisant le budget envisageable, les frais et les points restant à valider. Vous disposerez ainsi d’une base concrète pour choisir votre accompagnement et comparer les propositions, au-delà d’une simple promesse de meilleur taux.